Có Tài Sản Hưu Trí Lớn: Vì Sao Vẫn Rủi Ro Nếu Rút Tiền Sai Cách?
Thuế, RMD, lạm phát, chi phí y tế và biến động thị trường có thể khiến số tiền đến tay mình và để lại cho con cháu ít hơn đáng kể so với dự tính.
Nếu không có một chiến lược rút tiền để quản lý thuế và giảm thiểu rủi ro, vài trăm ngàn đô cũng có thể vơi đi nhanh chóng.
Cô chú, anh chị có thực sự an tâm
tiền sẽ xài đủ đến cuối đời?
👉 Đặt Lịch Phân Tích Ngay
Liên hệ trực tiếp: 📞 (669) 669-0885
Gọi hoặc nhắn tin
Sau Buổi Tư Vấn Chiến Lược, Cô Chú, Anh Chị Sẽ Có Trong Tay
Bức Tranh Thu Nhập:
- Hiểu rõ mức chi tiêu an toàn mỗi tháng để tránh rủi ro hết tiền trước tuổi già.
- Tìm hiểu giải pháp bảo vệ vốn và xây dựng nguồn thu nhập trọn đời bảo đảm
Lưu Ý Quan Trọng Về Thuế:
- Hiểu rõ thứ tự và thời điểm rút tiền ảnh hưởng thế nào đến mức thuế thu nhập
- Tìm hiểu giải pháp tối ưu hóa để giữ lại nhiều tài sản hơn cho gia đình.
Câu Trả Lời Cho Nỗi Lo:
– Chủ động phương án nếu thị trường giảm mạnh hoặc sức khỏe gặp biến cố.
- Biết rõ nếu mình đi trước, người bạn đời và con cái sẽ được bảo vệ ra sao.
Mỗi hoàn cảnh cần một chiến lược riêng biệt
Luật thuế và hưu trí tại Mỹ rất phức tạp. Không có một công thức chung cho tất cả mọi người.
Người làm tiệm nail ≠ Người làm hãng
Người có 401(k) lớn ≠ Người giữ tiền mặt
Còn 10 năm tới RMD ≠ Đang ở độ tuổi RMD
Điều Cô Chú, Anh Chị cần không phải là một SẢN PHẨM, mà là một CHIẾN LƯỢC HƯU TRÍ toàn diện, cân nhắc kỹ:
✅ Mục Tiêu ✅ Dòng Tiền
✅ Mức Độ Chấp Nhận Rủi Ro
✅ Kế Hoạch Gia Đình
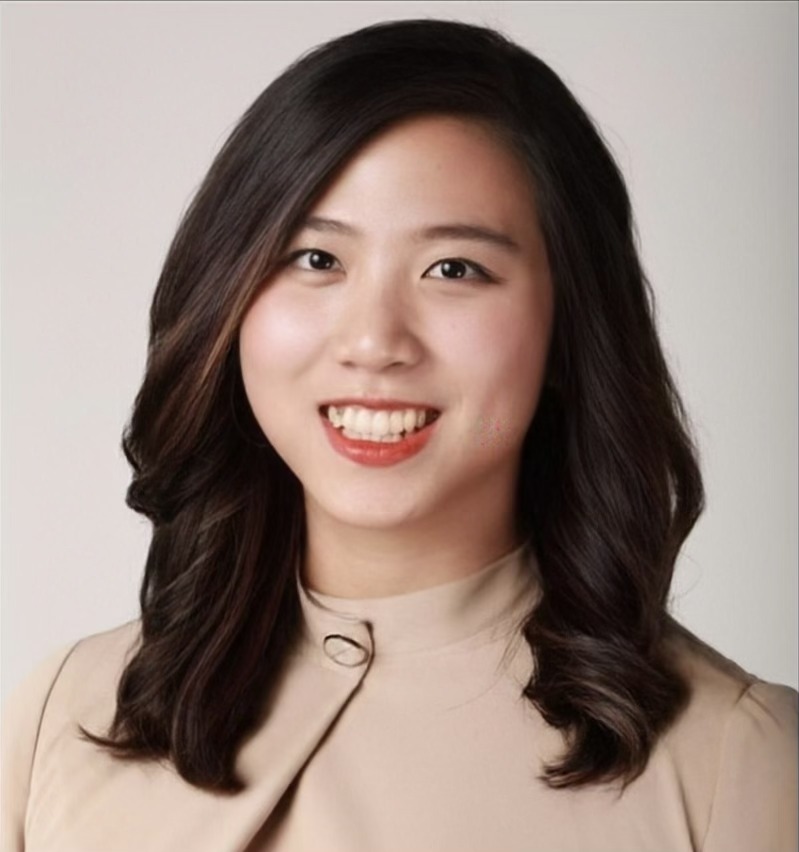
Hoàng Anh
Founder & CEO, RetireSmart Financial
CPA · Cựu Big 4 · 10+ năm kinh nghiệm
Với nền tảng chuyên môn CPA và nhiều năm làm việc tại một trong bốn tập đoàn kiểm toán lớn nhất thế giới, Hoàng Anh giúp các gia đình Việt tại Mỹ nhìn rõ bức tranh hưu trí của mình — từ nhu cầu thu nhập, ảnh hưởng của thuế, đến vai trò của từng công cụ tài chính trong kế hoạch dài hạn. Hoàng Anh đã được trích dẫn với vai trò chuyên gia trên Yahoo Finance và Business Insider.
Testimonials
John Doe
Lorem ipsum dolor sit amet, consectetur adipiscing elit, sed do eiusmod tempor incididunt ut labore et dolore magna aliqua. Ut enim ad minim veniam, quis nostrud exercitation ullamco laboris nisi ut aliquip ex ea commodo consequat.
Jane Doe
Lorem ipsum dolor sit amet, consectetur adipiscing elit, sed do eiusmod tempor incididunt ut labore et dolore magna aliqua. Ut enim ad minim veniam, quis nostrud exercitation ullamco laboris nisi ut aliquip ex ea commodo consequat.
Why RetireSmartFinancial?
Thắc Mắc Thường Gặp (FAQ)
Giúp cô chú đưa ra quyết định tài chính an tâm & an toàn.
Buổi trao đổi diễn ra như thế nào?
Đây là cuộc trò chuyện 1-1 trực tuyến qua video, không đi vào lý thuyết khô khan, mà tập trung thẳng vào bức tranh tài chính hiện tại của cô chú, anh chị.
Hoàng Anh sẽ cùng cô chú, anh chị tổng hợp lại các nguồn tiền đang có — 401(k), IRA, tiết kiệm, đầu tư, bất động sản — rồi chỉ ra những "điểm mù" tiềm ẩn về thuế, RMD và thứ tự rút tiền.
Tôi cần chuẩn bị gì trước buổi tư vấn?
Cô Chú, Anh Chị không cần chuẩn bị phức tạp. Hoàng Anh chỉ cần những thông tin cơ bản về khoản tích lũy hiện có và mức thu nhập để tính toán sơ lược. Nếu muốn kiểm tra chính xác các hợp đồng bảo hiểm hoặc tài khoản Annuity, Cô Chú có thể chuẩn bị sẵn bản sao kê (statement) gần nhất. Nếu chưa tìm thấy, Hoàng Anh sẽ hướng dẫn hoặc đồng hành gọi trực tiếp lên công ty quản lý để tra cứu giúp Cô Chú.
Tôi có 401(k)/IRA — buổi trao đổi có bàn về thuế và khoản rút bắt buộc RMD không?
Chắc chắn là CÓ. Nhiều người nghĩ số dư 401(k)/IRA là số tiền trọn vẹn mình được sở hữu, nhưng thực tế một phần thuộc về Sở Thuế. Theo luật, từ tuổi 73 hoặc 75, Cô Chú bắt buộc phải rút một khoản tối thiểu mỗi năm (RMD). Khoản tiền này dễ kéo theo các hệ lụy:
- Làm một phần tiền Social Security bị tính thuế.
- Làm tăng chi phí Medicare do thu nhập vượt ngưỡng.
- Bị đẩy sang khung thuế cao hơn.
Buổi trao đổi này giúp Cô Chú nhìn trước bức tranh tài chính ở các cột mốc để thảo luận về các giải pháp phân bổ dòng tiền hợp lý.
Giải pháp chuyển đổi sang Roth (Roth Conversion) có phù hợp với tôi không?
Đây là cách chuyển tiền từ 401(k)/IRA sang Roth IRA — chấp nhận đóng thuế bây giờ để được tăng trưởng miễn thuế và không bị buộc rút (RMD) về sau. Tuy nhiên, giải pháp này không phù hợp với tất cả mọi người. Nó phụ thuộc vào khung thuế hiện tại, số năm trước tuổi RMD, và ảnh hưởng tới Medicare. Hoàng Anh sẽ hỗ trợ phân tích số liệu cụ thể để giúp Cô Chú đánh giá xem đây có phải là hướng đi đáng cân nhắc hay không.